


基準価額が高いとダメ? 「投資信託の値段」を考える 【投資と上手に付き合う方法 #6】

<プロフィール>
友利 駿介(ともり しゅんすけ)
沖縄県宜野湾市出身。
大学卒業後、2016年から国内大手資産運用会社で勤務した後、レオスやひふみの理念に共感し、2019年レオスへ転職。レオスでは経営企画を経験した後、営業本部に異動し、現在は営業本部副本部長 兼 ひふみ営業部長。日本証券アナリスト協会 認定アナリスト(CMA)、CFA協会認定証券アナリスト。
基準価額は「投資信託の値段」なのか?
投資信託を購入・売却するときに基準となる価格を「基準価額(きじゅんかがく)」と言います。よく「投資信託の値段」と表現されますが、この言葉には少し注意が必要です。
モノの値段とは、お菓子などは1袋200円など1つに対して値付けされる一方で、お肉は100gあたりいくら、というように分量に応じて値段が決まります。投資信託もお肉と同じイメージで売買の単位は「口(くち)」で表され、基準価額は1万口あたりの価格として毎日更新されます。金額を指定して購入できる(例:1,000円分、1万円分)点もお肉の量り売りに似ています。
ただし大きく違う点があります。食品などは消費すること自体に価値がありますが、投資信託は保有したまま価値の上昇を期待するものです。そのため、値段そのものよりも、その値段が上がるか下がるかが重要です。「基準価額=投資信託の値段」という理解は間違いではありませんが、その意味合いは一般的な商品の値段とは異なることを覚えておきましょう。
改めて、基準価額とは何か
ポイントを整理したいと思います。
まず、重要なのは次の式です。
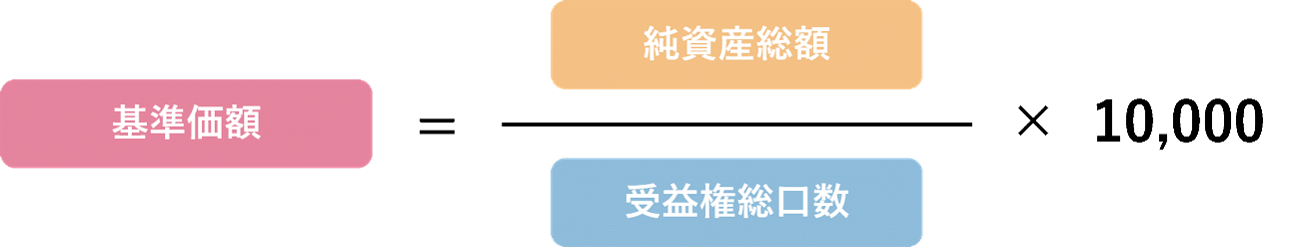
基準価額は純資産総額を受益権総口数で割って10,000をかけて算出されます。純資産総額とは、投資信託が保有する株式や債券などの時価評価額の合計から信託報酬などを差し引いたものです。受益権総口数は、投資信託の取引単位である口数の合計を指します。
運用開始時点の基準価額は一般的に1万円からスタートし、その後は組み入れている株式や債券などの市場価格の動きに連動して毎営業日変動します。つまり基準価額は高い低いで良し悪しが決まるものではなく、市場の値動きと同様に「どのように値が動いているか」を見るための指標です。
基準価額の変動の要因
基準価額が変動するのは
いくつか要因がありますが、主な要因として投資信託の保有資産の時価の変動があげられます。
仮に、ある投資信託(「投資上手ファンド」とします)が運用開始直後に次の図のとおり株式A、B、Cに投資をしたとします。
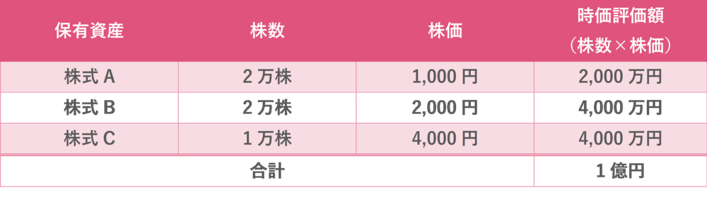
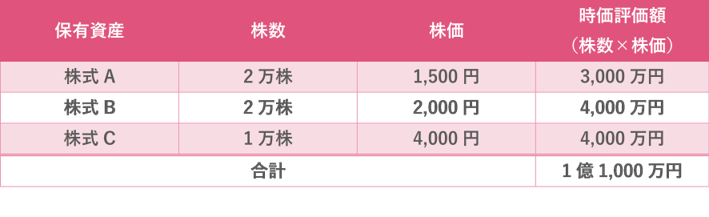
純資産総額は1億1,000万円になっていますが、総口数は1億口のままなので、1億1,000万円÷1億口×1万ということで、基準価額は11,000円です。
これが保有資産の時価変動によって基準価額が変動するパターンですね。
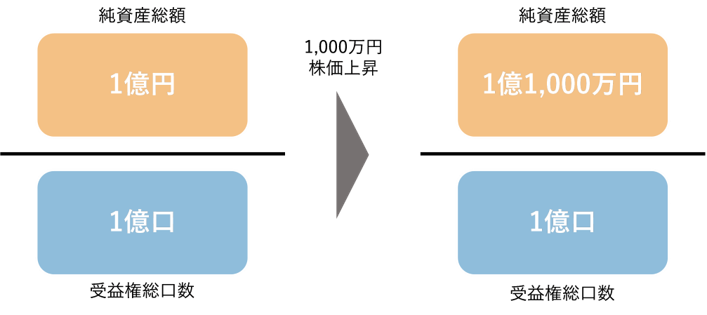
次に、投資信託が分配金を払い出す場合も基準価額は変動します。
この「投資上手ファンド」が運用開始直後に1万口あたり1,000円の分配金を払い出すとします。
総口数は1億口ですから、払い出す金額の合計は1億口÷1万口×1,000円で、1,000万円になります。分配金はファンドの資産から払い出すため、1,000万円が純資産総額から差し引かれます。分配金払い出し後の純資産総額は9,000万円です。
分配金を払い出す場合も総口数は1億口で変わらないので、9,000万円÷1億口×1万円で、基準価額は9,000円になります。
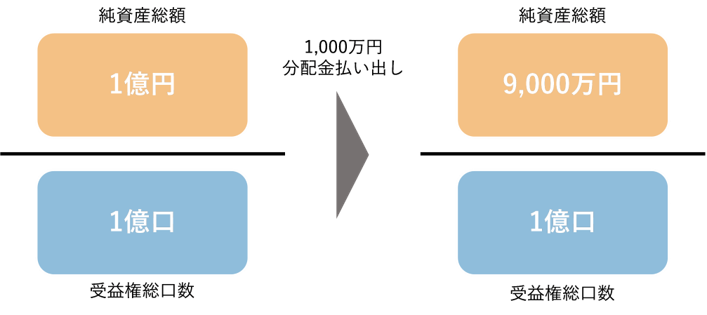
先ほどから、受益権総口数が変わらないパターンを説明しているのですが、投資信託の総口数が変動するのは、運用開始後に投資信託の売買が行なわれた場合です。
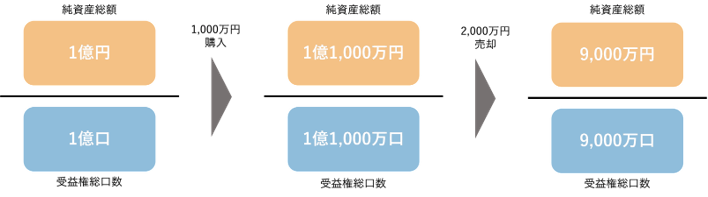
「投資上手ファンド」の基準価額が1万円のときに1,000万円を追加投資する人がいたとします。
基準価額は1万円ですから、1口=1円ということでその人は1,000万口取得することができます。
この人がここで取得した1,000万口は、総口数にそのまま追加されます。
また、「投資上手ファンド」に新たに1,000万円の資金が流入することになるので、分母の総口数と同じく、分子の純資産総額も1,000万円増加します。
基準価額を決める分母と分子の両方が同じ割合で増加するので、この場合、基準価額は変動しません。
したがって、これまで「投資上手ファンド」を保有していた投資家の方の保有資産額は変動しないので、投資信託の売買が既存の投資家の保有資産額に影響を与えないような仕組みになっています。
これは投資信託を売却する場合も同じです。先ほどの購入の後、投資上手ファンドを2,000万円売却する人がいた場合、純資産総額は9,000万円、総口数も9,000万口とやはり同じだけ減少するので、基準価額は変動しません。
なお、基準価額が1万円の場合でなくとも、純資産総額と総口数が同じ割合で変化する仕組みになっているので基準価額は変動しないようになっています。
ひふみ投信の基準価額は高いのか?
よくご質問いただく「ひふみ投信の基準価額は高いのか?」にお答えしたいと思います。
一般社団法人資産運用業協会の投信総合検索ライブラリーで検索したところ2026年6月26日時点で公募投資信託(ETF除く)の本数は5,438本で、基準価額10万円を超えているものはわずか16本。ひふみ投信の基準価額は2026年6月26日時点で100,346円と、他のファンドと比べてかなり高い水準にあることがわかります。
その理由は主に以下の3点です。
①運用実績が比較的良かったこと
保有株式の価値が上昇したことで純資産総額が増加し、基準価額の上昇につながりました。同時期に運用を開始した場合のTOPIX換算の基準価額が53,771円であるのに対し、ひふみ投信はそれを大きく上回っています(過去の実績であり、将来を保証するものではありません)。
②分配金を払い出していないこと
分配金の払い出しは基準価額が下落する要因です。ひふみ投信は2008年の運用開始以来、一度も分配金を払い出していません。
③運用期間が長いこと
ひふみ投信(2008年開始)・ひふみプラス(2012年開始)・ひふみ年金(2016年開始)は運用の中身がほぼ同じですが、2026年5月末の基準価額はそれぞれ100,093円・82,842円・30,566円と、運用期間の長さが基準価額に大きく影響していることがわかります。
なお、基準価額の高さは購入しやすさとは関係なく、直販ではひふみ投信は1,000円から購入可能です。投資信託の良し悪しは基準価額の金額ではなく、その推移(上がり続けているか)に注目することが大切です。
基準価額が高いとダメ?
ひふみ投信の基準価額について、さらによくいただくご質問は、「基準価額が高いともう値上がりしないんじゃないか」です。
心理的にはよく分かるのですが、これまでの説明をご覧いただくと、基準価額は割高、割安の指標にはならないことが分かっていただけるのではないかと思います。
ひふみ投信の基準価額は、過去の運用成績・分配方針・運用期間の3つの要因の組み合わせで高くなっているのですが、これらが今後の運用成績に直接影響を与えることはありません。
基準価額が高いと割高なのではと思う方の中には、これまで投資していた株式の価値が十分上昇しきっていて、これからの成長が期待できないと思う方もいらっしゃるかもしれません。
しかし、ひふみ投信では、ファンドマネージャーの判断で保有している株式を売却して異なる株式を購入する銘柄の入れ替えを自由に行なうことができ、保有銘柄のうち、これ以上成長余地がないと思っている銘柄を売却して、これから成長しそうな銘柄を新たに購入することができるわけです。
やはり基準価額が高いというだけでその後の運用成績に期待できないとは言えないでしょう。
基準価額でリターンを計算
基準価額は割高、割安の指標ではないと書きましたが、皆様にとって、基準価額はどのような意味を持つでしょうか。
私は、投資家にとっての基準価額は、投資信託のパフォーマンスを測るためのものだと考えています。実際に投資をした投資信託なら、基準価額を気にせずとも、自分の投資した金額と保有金額を比較すればどれだけ投資信託のパフォーマンスが分かります。しかし、基準価額を見れば、ファンドに投資をしなくても投資信託のパフォーマンスを計算することができます。
2つの投資信託で投資を迷っていて、過去1年間のリターン(騰落率とも言います。)が高い方に投資をしようと考えている方がいらっしゃれば、投資信託のwebページ等で1年前の基準価額を調べて、今の基準価額と1年前の基準価額を比べることでどの投資信託を選べばよいかが分かります。
一方の投資信託の今の基準価額が12,000円で、その投資信託の1年前の基準価額が10,000円なら、(12,000円÷10,000円)-1で0.2=20%が1年間のリターンです。
もう一方の投資信託の今の基準価額が50,000円で、その投資信託の1年前の基準価額が40,000円なら、(50,000円÷40,000円)-1で0.25=25%が1年間のリターンです。したがって、後者の投資信託の方が過去1年間のパフォーマンスがよかったということが分かります。

※分配金を払い出していないファンドの場合です。
また、身もふたもないのですが、過去のリターンは投資信託の月次レポート等を読めば書いてあるので計算が面倒な方も大丈夫です。そういった資料に記載されているリターンがどういったものかをご理解いただければと思います。
おわりに
いかがでしたでしょうか。結論としては、基準価額が高いか低いかは投資信託を選ぶ指標にはならないということです。投資信託の値段と聞くと強く意識してしまいますし、心理的にできるだけ安いものがいいのではと思ってしまう方もいらっしゃると思います。
しかし、冒頭で申し上げたとおり、投資信託で重要なことは、ご自身が購入したときの基準価額からどのように変化するかです。今の基準価額は、過去の値動きの積み重ねであって、その水準自体には大きな意味はありません。
今、ひふみ投信の基準価額は約10万円なので、運用してから18年ほどで基準価額は約10倍になったということです。仮にこれまでと同じペースで基準価額が上昇すれば、18年後の基準価額は100万円、36年後の基準価額は1,000万円です。(※あくまで仮定の試算であり、将来の運用成績を保証するものではありません)さすがに基準価額がその水準になると、割高と言われることすらなくなるのかなと期待しているところです(笑)
ということで、今回の記事はおしまいです!次回以降もぜひよろしくお願いいたします。
※当記事のコメント等は、掲載時点での個人の見解を示すものであり、市場動向や個別銘柄の将来の動きや結果を保証するものではありません。ならびに、当社が運用する投資信託への組み入れ等をお約束するものではなく、また、金融商品等の売却・購入等の行為の推奨を目的とするものではありません。
投資を学ぶ